



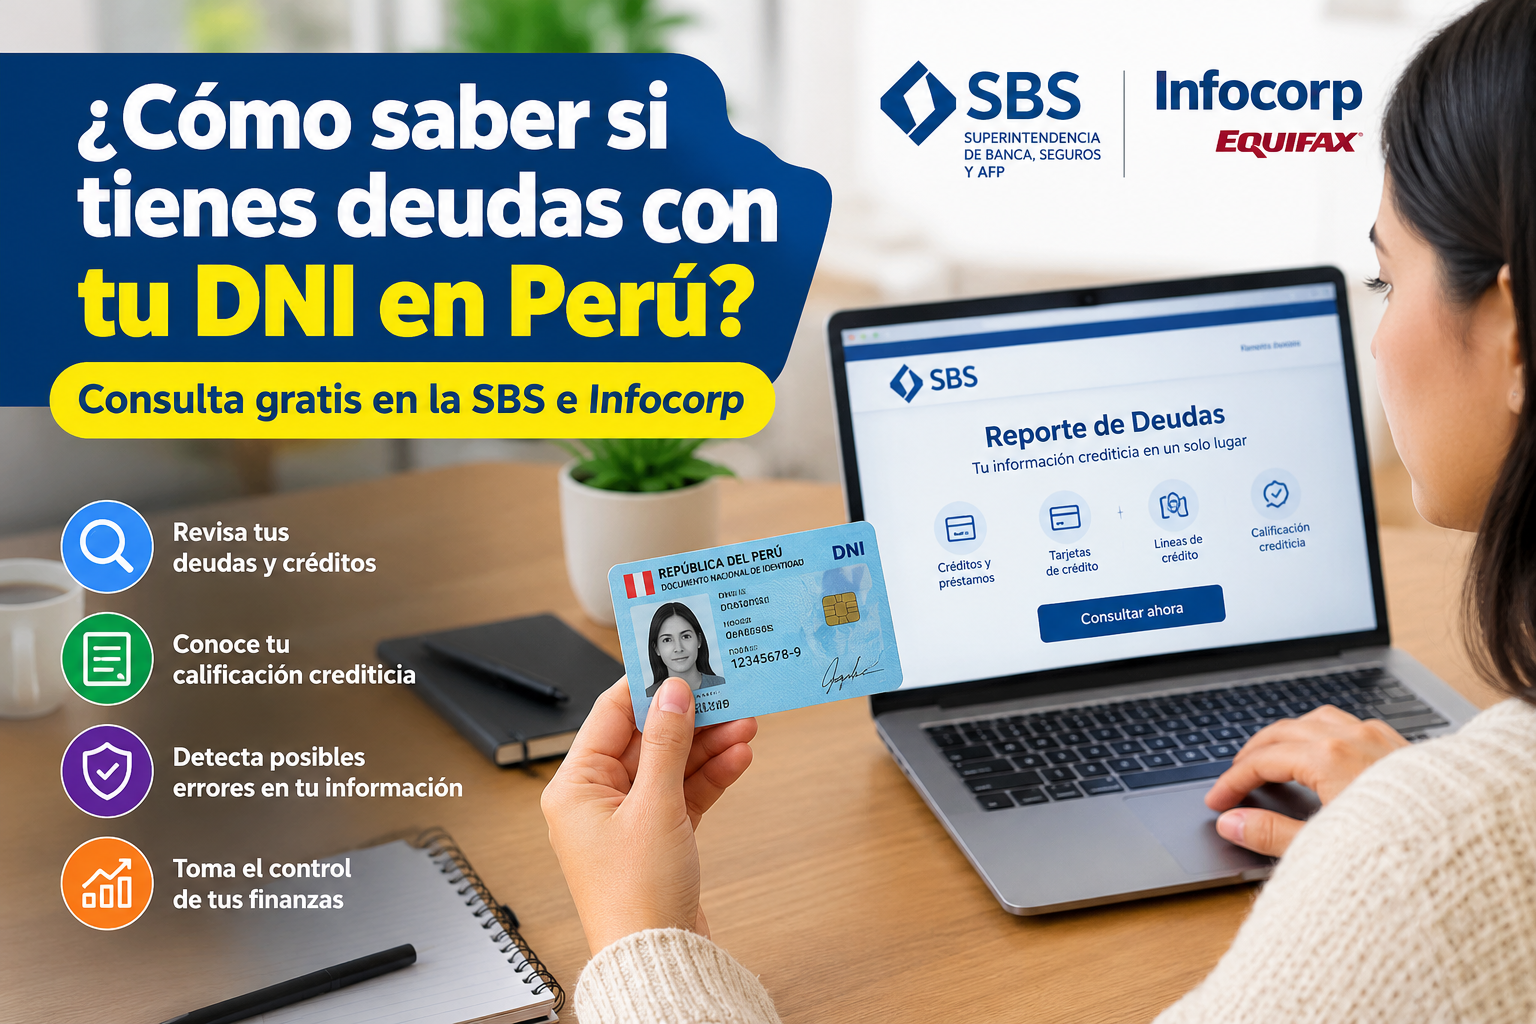
¿Quieres saber si tienes deudas pendientes, conocer tu calificación crediticia o verificar si apareces en Infocorp? En Perú puedes consultar tu información financiera utilizando tu Documento Nacional de Identidad (DNI) a través de plataformas oficiales y servicios de información crediticia.
Esta consulta es útil si tienes una tarjeta de crédito, solicitaste un préstamo personal, financiaste una compra, utilizaste una línea de crédito o simplemente deseas conocer tu situación financiera antes de solicitar un nuevo crédito.
Una de las formas más directas de hacerlo es mediante el Reporte de Deudas de la Superintendencia de Banca, Seguros y AFP (SBS), que permite revisar los créditos registrados por las entidades del sistema financiero y la calificación que estas asignan según tu comportamiento de pago.
En esta guía te explicamos cómo consultar tus deudas con DNI paso a paso, dónde revisar tu historial crediticio, qué significan las calificaciones de riesgo y qué hacer si encuentras una deuda que no reconoces.
Consulta tu reporte de deudas
Accede directamente a los canales oficiales para revisar tu información financiera.
SBS: Reporte de Deudas
Créditos, líneas de crédito y calificación crediticia.
Información sobre tu historial crediticio
Conoce cómo se evalúa tu comportamiento de pago.
¿Cómo saber si tengo deudas con mi DNI en Perú?
Si deseas saber si tienes préstamos pendientes, tarjetas de crédito registradas o deudas reportadas por entidades financieras, sigue estos pasos:

Paso 1. Ingresa a la plataforma de la SBS
Accede a Servicios SBS en Línea. Comprueba que estás en el dominio oficial sbs.gob.pe antes de introducir tus datos.

Paso 2. Busca el Reporte de Deudas SBS
Selecciona el servicio que permite consultar tu calificación crediticia, el estado de tus deudas y las líneas de crédito contratadas.

Paso 3. Regístrate o inicia sesión
Sigue las instrucciones de la plataforma para acceder a tu cuenta. Si todavía no tienes usuario, utiliza la opción de registro y completa los datos solicitados. Ten tu DNI a mano.

Paso 4. Revisa tu reporte
Comprueba las entidades que reportan información, los créditos registrados, los saldos, las líneas de crédito y la calificación asignada. Revisa también el periodo al que corresponde el informe.
La SBS ofrece el reporte por vía virtual. También dispone de atención presencial y por mesa de partes, con condiciones y tarifas que dependen del canal y de la solicitud. Consulta los detalles en su página oficial del Reporte de Deudas.
Importante: el DNI te permite identificarte, pero no significa que cualquier página pueda mostrar tus deudas únicamente introduciendo el número del documento. Utiliza plataformas legítimas y sigue el proceso de identificación que corresponda.
¿Cómo consultar tus deudas gratis en la SBS?
Una de las principales ventajas del servicio es que puedes consultar tu información crediticia sin pagar por la consulta virtual.
Según la información oficial de la SBS, el reporte obtenido en sus oficinas de atención al público es gratuito una vez por semestre y también puede solicitarse gratuitamente en caso de rectificaciones, mientras que determinados reportes adicionales tienen tarifas. Revisa las condiciones vigentes antes de utilizar otros canales.
Para consultar tu información, entra en este enlace:
Reporte de Deudas SBS
- Consulta créditos reportados por entidades del sistema financiero.
- Revisa tu calificación crediticia.
- Identifica líneas de crédito registradas a tu nombre.
- Verifica si se ha reflejado la cancelación de una deuda.Ir a la plataforma oficial
Ten presente que la información se actualiza con un desfase: el reporte no siempre refleja de inmediato un pago realizado recientemente. Si acabas de cancelar un préstamo, conserva el comprobante y consulta nuevamente cuando la entidad haya actualizado la información.
¿Cómo saber si estoy en Infocorp con mi DNI?
Infocorp es un servicio de información crediticia asociado a Equifax. Muchas personas utilizan la expresión «estar en Infocorp» para referirse a tener antecedentes de crédito, pero es importante distinguir entre tener un historial crediticio y registrar atrasos o incumplimientos.
Aparecer en un historial crediticio no significa necesariamente que tengas una deuda vencida. Tu información financiera puede reflejar tanto obligaciones pagadas puntualmente como incumplimientos de pago, según los datos registrados.
Para revisar tu situación, puedes consultar primero el reporte de la SBS y, si necesitas información de una central privada de riesgo, acceder a los canales oficiales de Equifax Perú.
- SBS: consulta tu reporte de deudas.
- Equifax Perú: visita su sitio oficial.
Antes de solicitar un reporte privado, verifica el precio, las condiciones del servicio y qué información incluye. No asumas que todos los reportes comerciales son gratuitos ni que presentan exactamente los mismos datos que la SBS.
¿Qué información aparece en el reporte de deudas de la SBS?
Cuando accedes a tu reporte, es importante saber interpretar los datos. No basta con mirar si aparece una cantidad pendiente; también debes revisar la entidad que informa, el tipo de obligación y el periodo registrado.
Entre los datos que puedes encontrar figuran los siguientes:
| Información | ¿Qué significa? |
|---|---|
| Entidad reportante | Banco, caja u otra entidad que informa sobre tu crédito. |
| Deuda de capital | Importe del capital que figura como adeudado. |
| Intereses y comisiones | Importes adicionales que aparecen en el reporte, cuando corresponda. |
| Calificación crediticia | Categoría asignada según tu comportamiento de pago y las reglas aplicables. |
| Líneas de crédito | Límites de crédito concedidos, incluso si no has utilizado todo el importe. |
| Periodo del reporte | Mes al que corresponde la información publicada. |
Por ejemplo, si tienes una tarjeta de crédito con una línea aprobada de S/ 3,000, no significa necesariamente que debas S/ 3,000. La línea disponible y el importe efectivamente adeudado son conceptos diferentes.
Del mismo modo, tener un préstamo registrado no significa automáticamente que estés atrasado. Para conocer tu situación debes revisar el saldo, el estado de la obligación y la calificación correspondiente.
- ¿Cómo saber si tienes deudas usando tu DNI en Perú? Consulta gratis en la SBS e Infocorp
- Partidos de hoy 20 de octubre de 2026: horarios y dónde ver la Champions League EN VIVO
- El Tesla que desafía la gravedad: así funciona el Roadster volador de Elon Musk
- Cristiano Ronaldo invertirá más de 19 millones de euros en una fábrica de agua mineral en Portugal: comenzará a producir en 2028
- Tribunal electoral de Brasil da 24 horas a Meta para garantizar la equidad entre Lula y Flávio Bolsonaro
¿Cuáles son las calificaciones crediticias en Perú?
La SBS contempla cinco categorías de clasificación crediticia: Normal, Problemas Potenciales, Deficiente, Dudoso y Pérdida. Estas categorías permiten evaluar el comportamiento de pago y el riesgo crediticio.
1. Normal
Generalmente corresponde a quienes cumplen sus obligaciones según lo acordado. Para los créditos de consumo, la clasificación normal contempla pagos puntuales o atrasos de hasta ocho días calendario; en créditos hipotecarios, el margen es de hasta 30 días.
2. Problemas Potenciales (CPP)
Refleja señales iniciales de deterioro en el pago. En créditos de consumo, puede corresponder a atrasos de 9 a 30 días; en créditos hipotecarios, de 31 a 60 días.
3. Deficiente
Indica un deterioro más importante. En créditos de consumo, puede corresponder a atrasos de 31 a 60 días; en hipotecarios, de 61 a 120 días.
4. Dudoso
Señala un incumplimiento considerable. En créditos de consumo, puede corresponder a atrasos de 61 a 120 días; en hipotecarios, de 121 a 365 días.
5. Pérdida
Es una categoría de riesgo elevada. Para créditos de consumo, corresponde a atrasos superiores a 120 días; en créditos hipotecarios, a atrasos superiores a 365 días.
Los rangos anteriores corresponden a los criterios de referencia publicados por la SBS para créditos de consumo e hipotecarios. La clasificación puede variar según el tipo de crédito, la normativa aplicable y otros criterios regulatorios. Consulta la información vigente de la SBS para interpretar tu caso particular.
¿Qué pasa si tengo una mala calificación crediticia?
Una calificación desfavorable puede dificultar el acceso a nuevos préstamos, tarjetas de crédito o determinadas condiciones de financiación. Las entidades financieras evalúan el historial de pago junto con otros factores, como los ingresos y la capacidad para asumir nuevas obligaciones.
Superintendencia de Banca, Seguros y AFP
Sin embargo, tener una calificación negativa no significa que todas las entidades vayan a rechazarte automáticamente. Cada institución realiza su propia evaluación de riesgo.
Si identificas atrasos en tu reporte, revisa qué obligación los originó, cuánto debes según la entidad y qué alternativas de pago o regularización puedes negociar.
¿Cómo saber si tengo deudas antiguas o pendientes de pago?
Si dejaste de pagar un préstamo hace varios meses o años, no sabes cuánto debes o perdiste los documentos de tu crédito, puedes empezar consultando tu reporte de la SBS.
Ten en cuenta estos pasos:
- Identifica la entidad acreedora. Comprueba qué banco, caja u otra institución aparece en el reporte.
- Revisa el importe registrado. Distingue el capital de los intereses y otros conceptos.
- Solicita el detalle actualizado. Contacta a la entidad para conocer el saldo de liquidación y el estado actual de la obligación.
- Pregunta por alternativas de pago. Si no puedes cancelar todo, consulta si existe una opción de fraccionamiento, refinanciación o reprogramación.
- Conserva los documentos. Guarda los comprobantes de pago, acuerdos, constancias de cancelación y comunicaciones relevantes.
La SBS señala que su reporte contiene información de deudas con una antigüedad máxima de cinco años, contados desde la fecha de vencimiento, según el formato del informe. No obstante, que una deuda deje de aparecer en un reporte no significa, por sí solo, que la obligación haya quedado legalmente extinguida.
Si tienes una deuda antigua, pide a la entidad que te informe por escrito sobre su origen, exigibilidad, saldo y cualquier acción de cobranza relacionada.
¿Qué hacer si aparece una deuda que nunca solicitaste?
Si al consultar tu reporte encuentras un préstamo, una tarjeta o una línea de crédito que no reconoces, no ignores la situación. Podría tratarse de un error de registro, una confusión de identidad o un posible caso de fraude.
Sigue estas recomendaciones:
- Guarda evidencia: descarga el reporte y conserva las capturas o documentos relacionados con el registro.
- Presenta un reclamo ante la entidad: solicita información sobre el contrato, la fecha de apertura y los documentos que sustentan la obligación.
- Pide una revisión formal: si el registro es incorrecto, solicita su rectificación y conserva el número de reclamo.
- Protege tus cuentas: cambia las contraseñas comprometidas y revisa tus canales bancarios si sospechas que alguien utilizó tus datos.
- Acude a las autoridades si corresponde: si existen indicios de suplantación de identidad, consulta los canales oficiales para denunciar los hechos.
La SBS indica que los errores en la información crediticia deben reclamarse ante la entidad financiera que reportó los datos. También puedes consultar los mecanismos de atención y rectificación disponibles.
Puedes comenzar desde Servicios SBS en Línea.
¿Cómo saber si ya pagué una deuda y sigue apareciendo en el reporte?
Si cancelaste un préstamo o pagaste una tarjeta, pero la deuda todavía figura en tu reporte, primero comprueba la fecha de actualización.
La información crediticia no siempre cambia inmediatamente después del pago. La SBS publica información remitida por las entidades financieras, por lo que puede existir un desfase entre la fecha de cancelación y la fecha en que el pago se refleja en el reporte.
Para resolverlo:
- Solicita a la entidad tu constancia de cancelación o documento equivalente.
- Comprueba si el pago fue aplicado correctamente.
- Pregunta cuándo se actualizará la información reportada.
- Si el dato continúa siendo incorrecto, presenta un reclamo formal.
- Guarda la respuesta de la entidad y vuelve a consultar el reporte posteriormente.
Recuerda que cancelar una deuda y actualizar el historial son procesos relacionados, pero no necesariamente simultáneos.
¿Cómo mejorar tu historial crediticio en Perú?
Si quieres solicitar un préstamo en el futuro, mantener un historial ordenado puede ayudarte durante la evaluación financiera.
Estas son algunas medidas prácticas:
1. Paga las cuotas dentro del plazo. Organiza las fechas de vencimiento y utiliza recordatorios para evitar retrasos involuntarios.
2. No solicites más crédito del que puedes pagar. Antes de aceptar una nueva tarjeta o préstamo, calcula cuánto dinero necesitas para cubrir tus gastos mensuales.
3. Revisa periódicamente tu reporte. Una consulta te puede ayudar a detectar errores, obligaciones que no reconoces y cambios en tu calificación.
4. Negocia antes de acumular atrasos. Si atraviesas dificultades económicas, comunícate con la entidad antes de dejar de pagar. Pregunta por las alternativas disponibles y revisa sus condiciones.
5. Evita las promesas de eliminación inmediata de deudas. Desconfía de quienes aseguran que pueden borrar cualquier registro negativo a cambio de un pago. Un reporte debe corregirse por los canales legítimos y de acuerdo con las reglas aplicables.
6. Conserva tus comprobantes. Los documentos de pago pueden ser fundamentales si necesitas demostrar que una obligación fue cancelada.
La SBS recuerda que el historial crediticio forma parte de la evaluación que realizan las entidades antes de otorgar financiamiento.
Superintendencia de Banca, Seguros y AFP
Preguntas frecuentes sobre cómo consultar deudas con DNI
¿Puedo saber todas mis deudas solamente con mi DNI?
No necesariamente desde una única plataforma. El reporte de la SBS contiene información remitida por las entidades comprendidas en su ámbito de supervisión, pero no sustituye todas las consultas posibles ante acreedores, empresas comerciales o centrales privadas de riesgo. Para tener una visión más completa, revisa las fuentes pertinentes a tu situación.
¿Consultar mis deudas en la SBS afecta mi historial crediticio?
La consulta de tu propio reporte es una herramienta de información y supervisión personal. No es lo mismo que solicitar un nuevo préstamo y no implica por sí sola que tengas una deuda vencida.
¿Puedo consultar las deudas de otra persona con su DNI?
No debes asumir que puedes acceder libremente a la información financiera de otra persona. Estos datos están sujetos a reglas de identificación, acceso y protección de la información. Si actúas como representante, revisa los requisitos oficiales correspondientes.
¿Qué hago si no tengo una cuenta en la plataforma de la SBS?
Entra en Servicios SBS en Línea y sigue las instrucciones para registrarte. Si tienes dificultades, consulta los canales de atención oficiales.
¿Si no tengo deudas significa que mi historial está limpio?
No necesariamente. Que el reporte no muestre obligaciones puede significar que no existen deudas registradas en ese informe o que no hay información disponible para el periodo consultado. No equivale automáticamente a una calificación crediticia favorable ni garantiza que una entidad apruebe un préstamo.
¿Puedo salir de Infocorp después de pagar una deuda?
El tratamiento de los datos depende de las reglas aplicables, de la información reportada y de las políticas legales de actualización de cada servicio. Pagar una deuda no implica necesariamente que todos sus antecedentes desaparezcan de inmediato. Solicita la actualización correspondiente y verifica tu información en los canales oficiales.
¿La consulta de deudas con DNI es gratuita?
La consulta virtual del reporte de deudas de la SBS es gratuita. Otros servicios de información crediticia pueden tener tarifas diferentes, por lo que debes comprobar sus condiciones antes de contratar uno.
Conclusión: revisa tus deudas con DNI y toma el control de tus finanzas
Saber si tienes deudas utilizando tu DNI en Perú es un paso importante para cuidar tu economía personal. A través del Reporte de Deudas de la SBS puedes conocer los créditos registrados por las entidades financieras, revisar tu calificación y detectar posibles errores en tu información.
Si encuentras una obligación pendiente, confirma su importe directamente con el acreedor. Si aparece una deuda que no reconoces, presenta un reclamo y conserva la documentación que respalde tu solicitud.
Lo más importante es consultar fuentes confiables, evitar entregar tus datos a páginas desconocidas y revisar tu historial de manera periódica.
Empieza aquí: consulta tu Reporte de Deudas en la plataforma oficial de la SBS
Leave a comment